2026 한미약품 주가 전망 목표주가 분석|비만 치료제 기술수출과 R&D 파이프라인
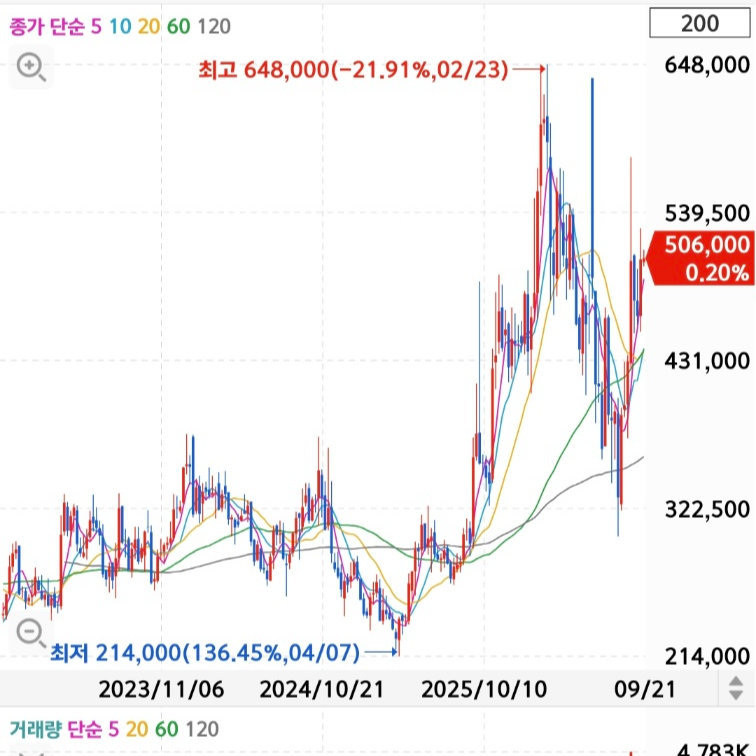
글로벌 제약·바이오 시장에서 비만 치료제 경쟁이 치열해지는 가운데 한미약품(128940)이 대규모 기술수출과 자체 비만 신약 개발을 동시에 진행하며 주목받고 있습니다.
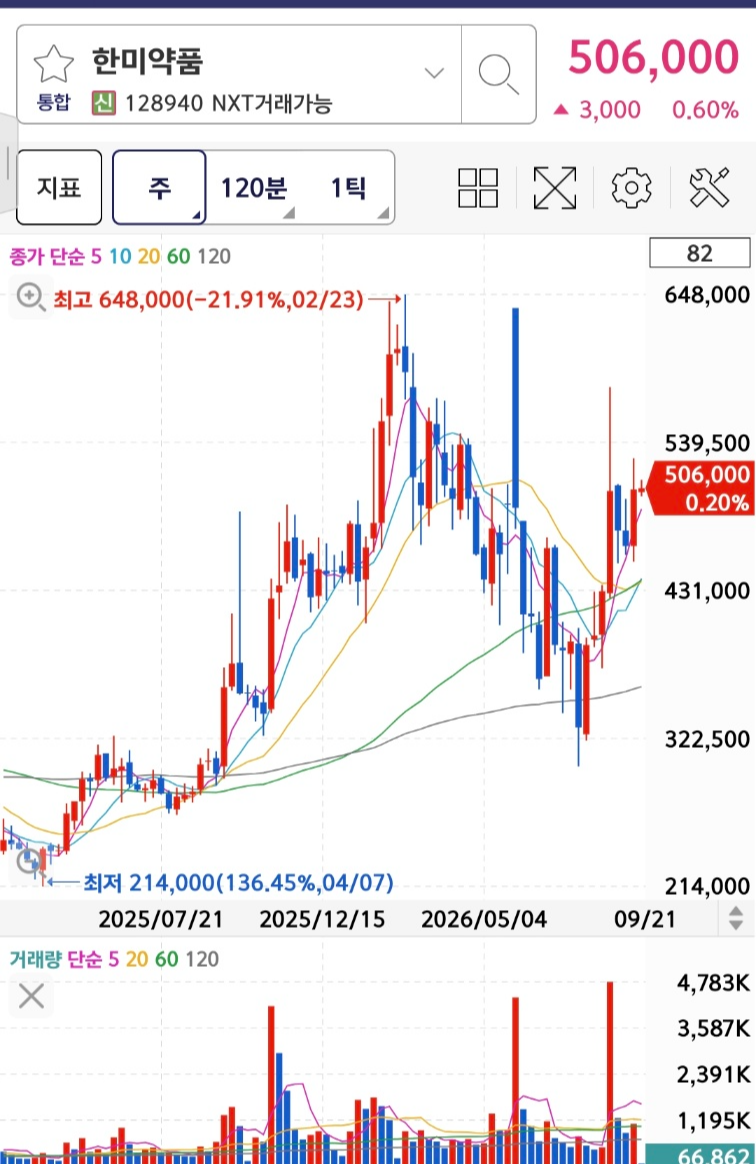
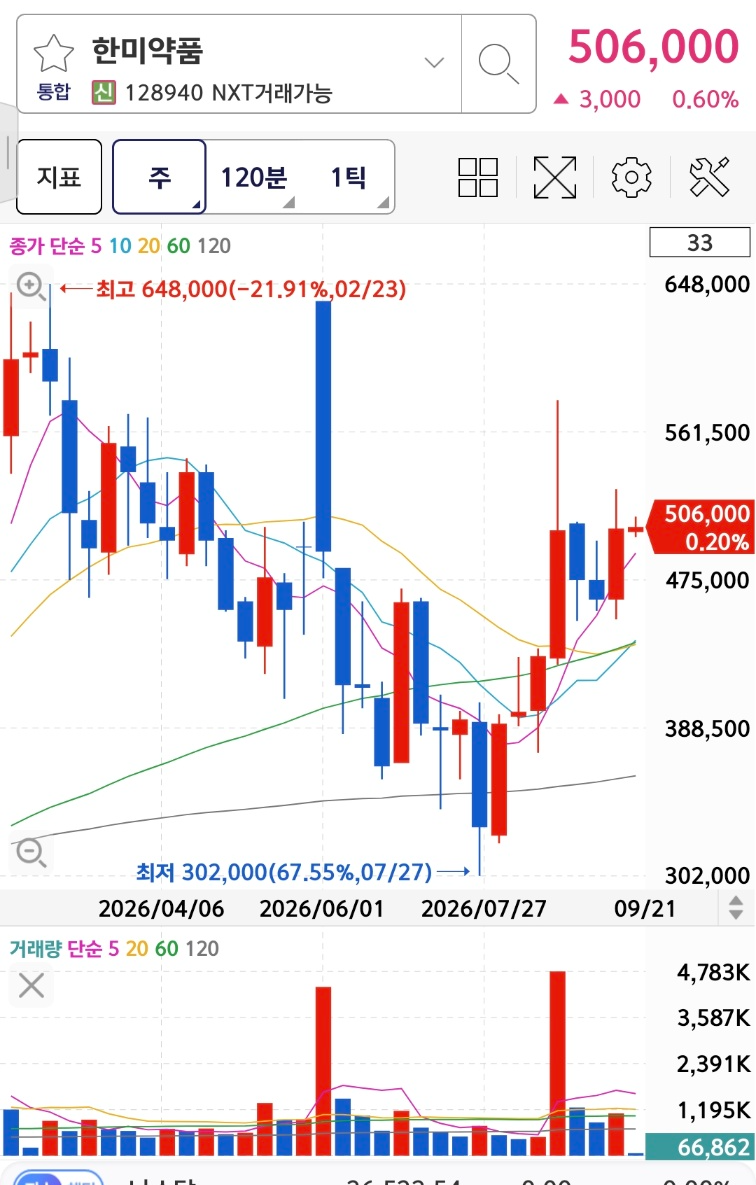
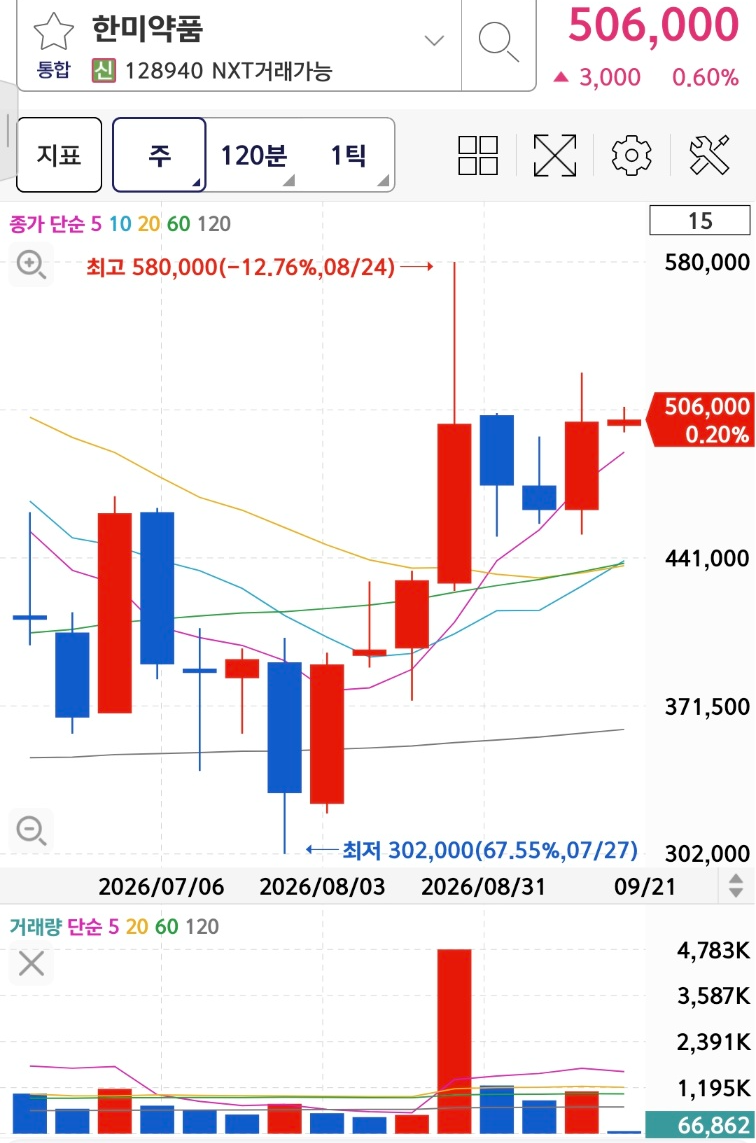
특히 2026년 8월 차세대 비만 치료제 후보물질 HM17321을 로슈 그룹의 제넨텍에 최대 약 3조2천억 원 규모로 기술수출하면서 파이프라인 가치에 대한 증권가 평가도 달라졌습니다.
2026년 하반기 한미약품 주가 전망을 살펴보기 위해 비만 치료제 파이프라인과 기술수출, 증권사 목표주가 및 앞으로 확인해야 할 변수를 정리해보겠습니다.
한미약품 비만 치료제 에페글레나타이드

한미약품은 H.O.P(Hanmi Obesity Pipeline) 프로젝트를 통해 다양한 비만·대사질환 치료제를 개발하고 있습니다.
상용화에 가장 가까운 후보는 자체 개발 GLP-1 계열 비만 치료제 에페글레나타이드입니다.
당뇨병을 동반하지 않은 성인 비만 환자 448명을 대상으로 진행한 임상 3상의 40주차 중간 톱라인 결과에서 에페글레나타이드 투여군의 평균 체중 변화율은 -9.75%로 나타났습니다.
5% 이상 체중이 감소한 시험대상자는 79.42%, 10% 이상 감소한 비율은 49.46%, 15% 이상은 19.86%였습니다.
한미약품은 에페글레나타이드의 2026년 하반기 국내 상용화를 목표로 개발을 진행해왔으며, 식품의약품안전처의 글로벌 혁신제품 신속심사(GIFT) 대상으로도 지정됐습니다.
또한 비만뿐 아니라 제2형 당뇨병으로 적응증을 확대하기 위한 국내 임상 3상도 진행하고 있어 향후 활용 범위 확대 여부도 살펴볼 부분입니다.
HM17321, 제넨텍에 최대 3조원대 기술수출
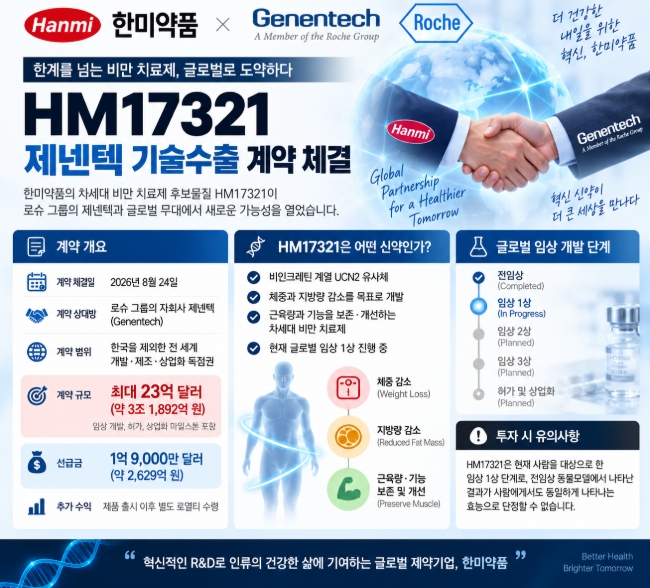
2026년 한미약품의 가장 큰 R&D 이벤트 중 하나는 HM17321 기술수출입니다.
한미약품은 8월 24일 로슈 그룹의 자회사 제넨텍과 HM17321에 대한 독점 라이선스 계약을 체결했습니다.
제넨텍은 한국을 제외한 전 세계에서 HM17321의 개발·제조·상업화 독점권을 확보했습니다.
계약 규모는 임상 개발과 허가·상업화 마일스톤을 포함해 최대 23억 달러, 당시 환산 약 3조1,892억 원이며 한미약품이 받는 선급금은 1억9,000만 달러, 약 2,629억 원입니다. 제품 출시 이후에는 별도의 로열티도 받을 수 있는 구조입니다.
HM17321은 비인크레틴 계열 UCN2 유사체로, 체중과 지방량을 줄이면서 근육량과 기능을 보존·개선하는 치료제를 목표로 개발되고 있습니다.
다만 현재 사람을 대상으로 한 임상 1상 단계인 만큼 전임상 동물모델에서 나타난 결과를 사람에게서도 동일하게 나타나는 효능으로 단정해서는 안 됩니다.
기술수출이 중요한 이유
이번 계약은 단순한 기대감에 머물던 HM17321의 사업적 가치가 실제 라이선스 계약으로 연결됐다는 점에서 의미가 있습니다.
특히 제넨텍 기술수출 이후 일부 증권사는 HM17321의 파이프라인 가치를 크게 상향했습니다.
미래에셋증권은 HM17321 가치를 기존 약 1,093억 원에서 1조2천억 원으로 높여 평가하면서 한미약품 목표주가를 기존 64만 원에서 73만 원으로 상향했습니다.
향후에는 HM17321의 임상 1상 데이터와 제넨텍의 후속 개발 일정, 마일스톤 달성 여부가 파이프라인 가치 평가에 영향을 줄 가능성이 있습니다.
2026 한미약품 목표주가 전망
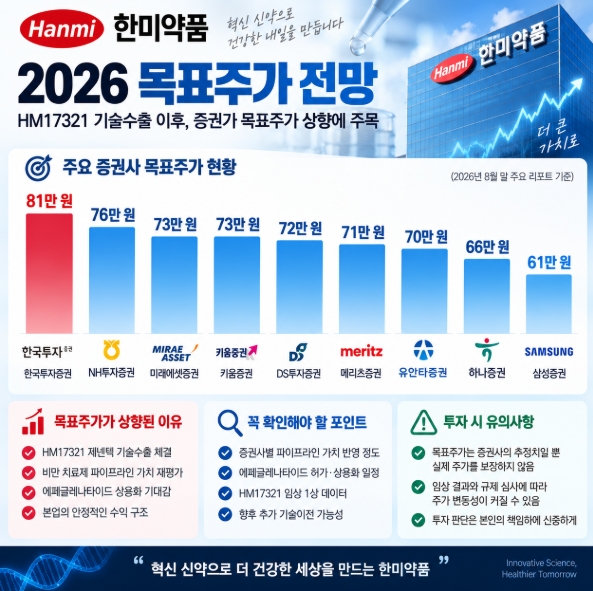
HM17321 기술수출 이후 증권사들은 한미약품의 목표주가를 잇달아 조정했습니다.
8월 말 발표된 주요 리포트를 기준으로 보면 한국투자증권 81만 원, NH투자증권 76만 원, 미래에셋증권·키움증권 73만 원, DS투자증권 72만 원, 메리츠증권 71만 원, 유안타증권 70만 원, 하나증권 66만 원, 삼성증권 61만 원 등이 제시됐습니다.
증권사별 목표주가 차이가 큰 이유는 본업의 영업가치뿐 아니라 아직 개발 단계에 있는 신약 파이프라인의 성공 가능성과 예상 시장가치를 각각 다르게 평가하기 때문입니다.
따라서 가장 높은 목표주가만 기준으로 판단하기보다는 각 증권사가 HM17321과 에페글레나타이드 등 신약 후보의 가치를 어느 정도 반영했는지 함께 확인할 필요가 있습니다.
한미약품 주가 전망 핵심 모멘텀
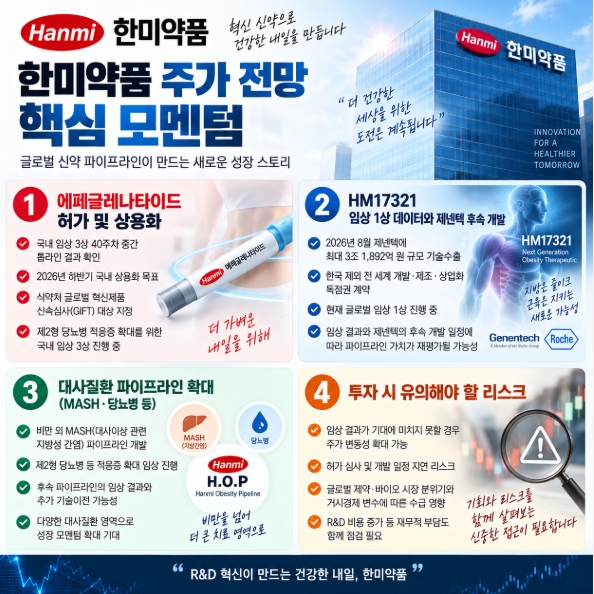
2026년 하반기 한미약품 주가를 살펴볼 때 첫 번째 변수는 에페글레나타이드의 허가 및 상용화 진행 상황입니다.
두 번째는 HM17321의 임상 1상 데이터와 제넨텍의 후속 개발입니다. 임상 결과에 따라 현재 반영된 파이프라인 가치가 다시 조정될 수 있습니다.
여기에 비만뿐 아니라 MASH와 당뇨병 등 한미약품이 개발 중인 대사질환 파이프라인의 임상 결과와 추가적인 기술이전 여부도 확인할 필요가 있습니다.
반대로 임상 결과가 기대에 미치지 못하거나 개발 일정이 지연될 경우 높은 신약 가치가 반영된 주가는 변동성이 확대될 수 있습니다.
한미약품 주가 전망 핵심 정리
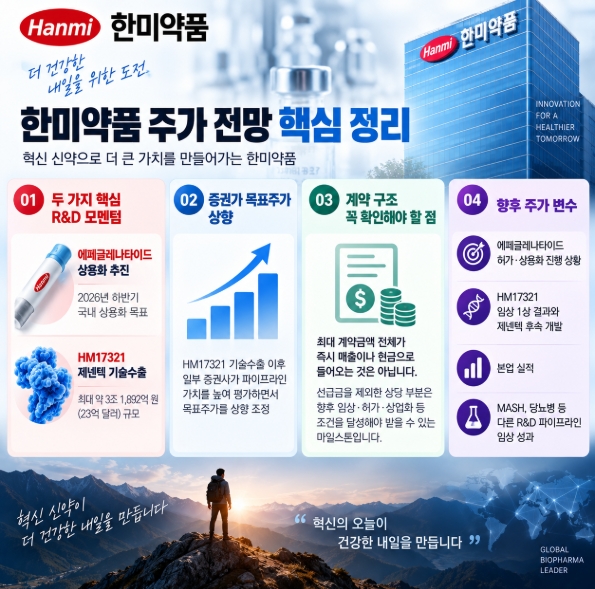
한미약품은 2026년 에페글레나타이드 상용화 추진과 HM17321의 최대 약 3조1,892억 원 규모 제넨텍 기술수출이라는 두 가지 R&D 모멘텀을 확보했습니다.
특히 HM17321 기술수출 이후 일부 증권사가 파이프라인 가치를 높여 평가하면서 목표주가도 상향됐습니다.
다만 기술수출의 최대 계약금액 전체가 즉시 한미약품의 매출이나 현금으로 들어오는 것은 아닙니다. 선급금을 제외한 상당 부분은 향후 임상·허가·상업화 등 조건을 달성해야 받을 수 있는 마일스톤이라는 점을 구분해서 볼 필요가 있습니다.
따라서 2026년 하반기에는 에페글레나타이드의 허가·상용화 진행 상황, HM17321 임상 1상 결과와 제넨텍 후속 개발, 본업 실적 및 다른 R&D 파이프라인의 임상 성과가 한미약품 기업가치 평가의 주요 변수가 될 것으로 보입니다.
※ 본 글은 2026년 9월 공개된 회사 자료와 증권사 리포트 등을 바탕으로 작성한 정보 제공 목적의 콘텐츠입니다. 목표주가는 증권사의 추정치이며 실제 주가를 보장하지 않습니다. 신약 개발은 임상시험 및 규제기관 심사 결과에 따라 개발이 지연되거나 중단될 수 있으며 투자 판단과 책임은 투자자 본인에게 있습니다.
'경제' 카테고리의 다른 글
| etf 수익률 순위 (0) | 2026.09.21 |
|---|---|
| etf 투자 하는 방법 (0) | 2026.09.21 |
| 공모주 청약방법 (0) | 2026.09.18 |
| 환율 하락 수혜주 (0) | 2026.09.18 |
| 소상공인 폐업지원금 신청방법 (0) | 2026.09.18 |


